In welke sector bent u actief?
ACTUEEL
12 november 2026
Het fiscale en sociale gunstregime voor professionele voetballers ligt opnieuw op tafel tijdens de federale begrotingsonderhandelingen. De regering onderzoekt zowel een beperking van de RSZ-voordelen voor spelers en clubs als een inperking van de vrijstelling van doorstorting van bedrijfsvoorheffing. De voorstellen kunnen aanzienlijke financiële gevolgen hebben voor het Belgische profvoetbal. Voorlopig is er echter nog geen politiek akkoord en blijft de concrete uitwerking onzeker.
5 november 2026
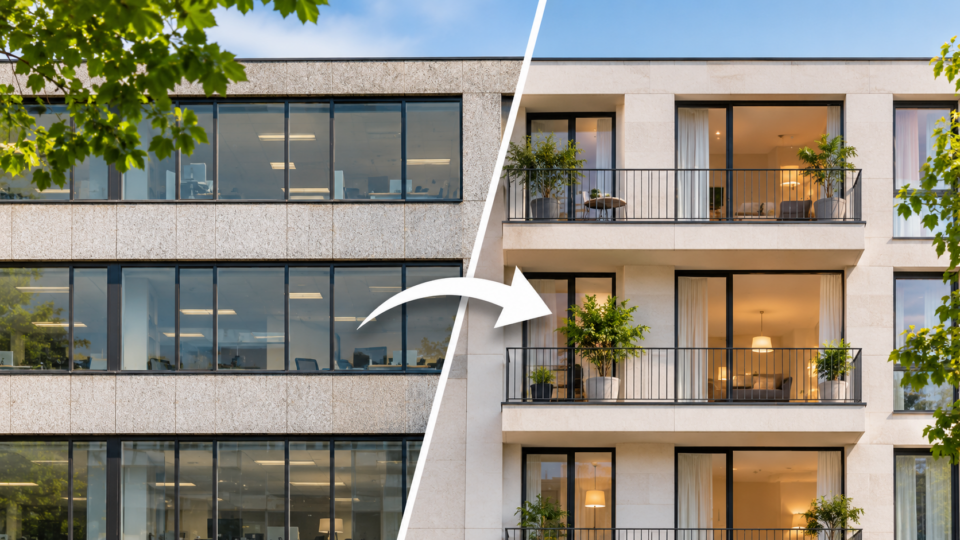
Het hof van beroep te Brussel bevestigt dat de omvorming van een kantoorgebouw tot appartementen in aanmerking kan komen voor het verlaagde btw-tarief van 6%, zolang de wezenlijke gebouwstructuur behouden blijft. Ondanks de toepassing van het gunsttarief blijft een boete van 200% verschuldigd wegens laattijdige btw-voldoening en het vastgestelde oogmerk tot ontduiking.
29 oktober 2026
Op woensdag 25 november 2026 geven Méhdi Zagheden, Maarten Ost en Quinten Roox van het Everest tax-team een seminarie bij BRB vzw in Aalst. Het onderwerp is het fiscaal regime voor auteursrechten na de hervorming. Die hervorming brengt software sinds 1 januari 2026 opnieuw onder het gunstregime, maar beperkt tegelijk de forfaitaire kostenaftrek. Aan bod komen de toepassingsvoorwaarden, de grensbedragen (77.220 euro voor inkomstenjaar 2026) en de houding van de administratie in de praktijk. Het seminarie geeft 4 uur permanente vorming (ITAA) en is gratis voor BRB-leden; niet-leden betalen 95 euro excl. btw, of 150 euro voor het pakket van drie eindejaarsseminaries.
13 oktober 2026
Een strafonderzoek tegen een vennootschap hoeft niet als zodanig in de jaarrekening te worden vermeld. Volgens het ICCI kan het getrouw beeld wel vereisen dat een voorziening wordt aangelegd of een algemene vermelding in de toelichting wordt opgenomen, zonder de rechten van verdediging in het gedrang te brengen.
9 oktober 2026
Het Hof van Cassatie bevestigt in zijn arrest van 21 mei 2026 dat de fiscus na een seponering van een strafonderzoek geen beroep kan doen op de bijzondere aanslagtermijn van artikel 358 WIB 92. Ook een snelle taxatie na het sepot verandert daar niets aan. Het arrest versterkt de rechtszekerheid van belastingplichtigen, al kunnen andere aanslagtermijnen, zoals de fraudetermijn, onder bepaalde voorwaarden nog toepassing vinden.
7 oktober 2026
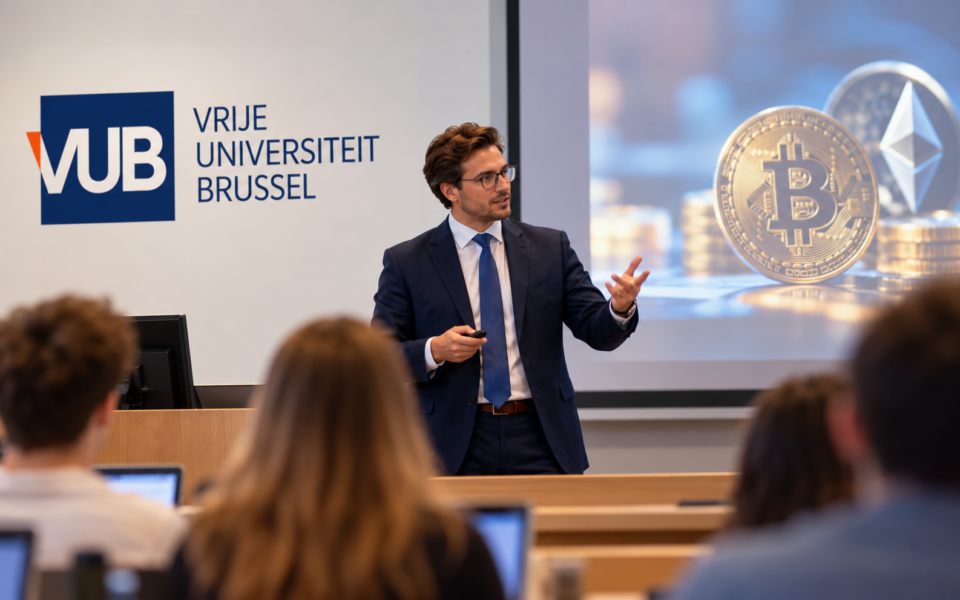
Op vrijdag 9 oktober 2026 geeft Meester Zagheden een gastcollege over cryptofiscaliteit aan de Vrije Universiteit Brussel, op uitnodiging van prof. Michel Maus. Hij behandelt onder meer de nieuwe meerwaardebelasting op financiële activa, het onderscheid tussen normaal beheer en speculatie, staking en airdrops, en de aangifteverplichtingen.
BOEKEN EN SEMINARIES
29 oktober 2026
Op woensdag 25 november 2026 geven Méhdi Zagheden, Maarten Ost en Quinten Roox van het Everest tax-team een seminarie bij BRB vzw in Aalst. Het onderwerp is het fiscaal regime voor auteursrechten na de hervorming. Die hervorming brengt software sinds 1 januari 2026 opnieuw onder het gunstregime, maar beperkt tegelijk de forfaitaire kostenaftrek. Aan bod komen de toepassingsvoorwaarden, de grensbedragen (77.220 euro voor inkomstenjaar 2026) en de houding van de administratie in de praktijk. Het seminarie geeft 4 uur permanente vorming (ITAA) en is gratis voor BRB-leden; niet-leden betalen 95 euro excl. btw, of 150 euro voor het pakket van drie eindejaarsseminaries.
7 oktober 2026
Op vrijdag 9 oktober 2026 geeft Meester Zagheden een gastcollege over cryptofiscaliteit aan de Vrije Universiteit Brussel, op uitnodiging van prof. Michel Maus. Hij behandelt onder meer de nieuwe meerwaardebelasting op financiële activa, het onderscheid tussen normaal beheer en speculatie, staking en airdrops, en de aangifteverplichtingen.
6 mei 2026
Op 11 mei 2026 geeft Meester Zagheden voor de Fiscale Hogeschool een seminarie over het beroepsgeheim van de cijferberoeper tegenover de fiscus.
Het seminarie behandelt wanneer accountants, belastingadviseurs en andere cijferberoepers het beroepsgeheim kunnen of moeten inroepen, welke informatie aan de fiscus mag worden meegedeeld en wat recente rechtspraak daarover leert.
Ook thema’s zoals DAC 6, witwasverplichtingen, fiscale controles, filtering van vertrouwelijke informatie en de gevolgen van een schending van het beroepsgeheim komen aan bod.