Verlaagd btw-tarief bij de omvorming van een kantoorgebouw: de woonbestemming telt pas na de werken
Hof van beroep Brussel aanvaardt 6% voor kantoren die appartementen worden, maar handhaaft de boete van 200%
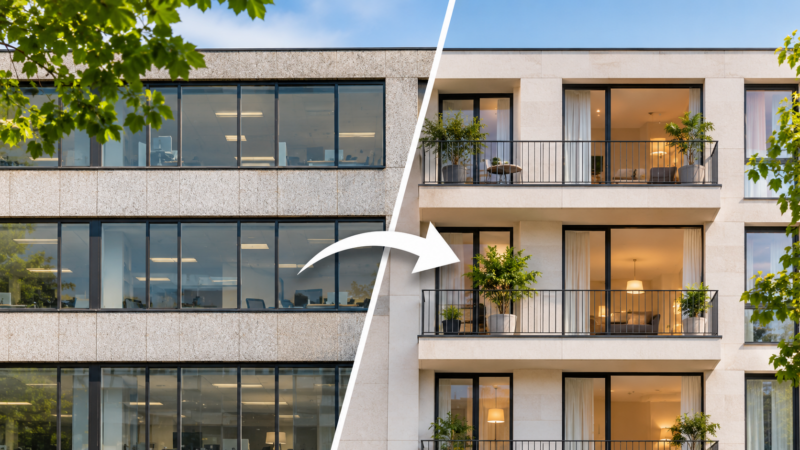
Een ontwikkelaar vormde een oud kantoorgebouw om tot appartementen en paste op de werken in onroerende staat het verlaagd tarief van 6% toe. De administratie vorderde 21% en legde een boete van 200% op. Het hof van beroep te Brussel geeft hem gelijk over het tarief, maar laat de boete staan. Bij het verlaagd btw-tarief voor de omvorming van een kantoorgebouw verschuift het risico zo naar het tijdstip van facturatie en voldoening.
De feiten
De ontwikkelaar kocht in 2005 een oud kantoorgebouw in Charleroi en kreeg op 19 juli 2005 een vergunning om het te transformeren tot 44 appartementen met kantoren op het gelijkvloers. Een verbonden vennootschap voerde de werken uit; onverkochte appartementen werden in afwachting verhuurd. Voor 23 daarvan was de btw via verlegging van heffing door de ontwikkelaar verschuldigd, maar voldeed hij die pas na tussenkomst van de controle. Het hof van beroep te Gent zag in 2019 nieuwbouw; het Hof van Cassatie verwees de zaak naar Brussel (Cass. 25 juni 2020, F.19.0069.N).
Het juridisch kader
Het verlaagd tarief steunt op het koninklijk besluit nr. 20 van 20 juli 1970 tot vaststelling van de tarieven van de belasting over de toegevoegde waarde en tot indeling van de goederen en de diensten bij die tarieven, bijlage, tabel A, rubriek XXXI, § 1, zoals in dit dossier van toepassing. Vereist zijn onder meer een omvorming, renovatie, verbetering, herstelling of onderhoud van een woning, gebruik als privéwoning na de werken, een eerste ingebruikneming van ten minste vijftien jaar vóór de verschuldigdheid, en een factuur die, op basis van een attest van de afnemer, het tarief verantwoordt. De sanctie volgt uit artikel 70, § 1 van het Wetboek van de belasting over de toegevoegde waarde: het dubbel van de niet tijdig betaalde belasting, zonder vermindering bij oogmerk tot ontduiking (artikel 1, tweede lid van het koninklijk besluit nr. 41).
De beoordeling door het hof
Omvorming of nieuwbouw: de structuur beslist
De kwalificatie is een feitenkwestie en de belasting steunt zich op de werkelijkheid; het woord “verbouwing” op de vergunning is niet dienend. Er is nieuwbouw wanneer de werken niet steunen op de wezenlijke structuurelementen en het gebouw na afbraak wordt heropgebouwd, ook al blijven funderingen, kelders of enkel de voorgevel behouden, en ook wanneer die elementen substantieel moeten worden versterkt. Er is verbouwing wanneer de werken op relevante wijze steunen op de bestaande dragende muren, in het bijzonder de buitenmuren (vgl. Cass. 21 oktober 2022, F.21.0053.N).
Even belangrijk is wat het hof opzijschuift. Dat het gebouw eerder kantoren huisvestte, verhindert het tarief niet: de bestemming als privéwoning moet pas na de werken vervuld zijn. Een stabiliteitsstudie is geen wettelijke vereiste, en dat er appartementen zijn gecreëerd die er voordien niet waren, is op zich niet beslissend. Doorslaggevend waren samenhangende stukken: plannen van vóór en na de werken, architectenplannen uit 2004, verklaringen van architect en projectleider, en het behoud van de centrale trappenhal.
Een laattijdig attest kost het tarief niet
Het attest kwam er pas op 7 maart 2016, maar dat raakt het tarief niet: het ontlast enkel de aannemer van zijn aansprakelijkheid voor de tariefbepaling en is volgens de administratieve circulaire nr. 6 van 22 augustus 1986 geen voorwaarde op zich. Ook de laattijdige, summiere facturen doen geen afbreuk, nu de administratie ter plaatse was geweest zonder opmerking over de maatstaf van heffing.
Het tarief wint, de voldoening verliest
De laattijdige voldoening maakt de interesten van rechtswege verschuldigd, en het hof weerhoudt ook het oogmerk tot ontduiking: de zeer nauwe band tussen bouwheer en aannemer, de omvang van het project, de ervaring van de ontwikkelaar, een facturatie van 100% bij een eigendom van 75%, en een regularisatie die pas na de controle kwam. De boete van 200% blijft dus staan, enkel herberekend op de btw aan 6%. Het hof acht haar proportioneel en verleent geen uitstel, ook al laat artikel 70 zich op dat punt moeilijk rijmen met de artikelen 10, 11 en 172 van de Grondwet (vgl. GwH 20 februari 2020, nr. 32/2020).
Wat betekent dit voor de praktijk?
- Leg de toestand vóór de werken vast, met architectenplannen van vóór en na. Enkel plannen van nadien is een zwakke positie.
- Documenteer wat behouden blijft: buitenmuren, funderingen, draagstructuur, trappenhal.
- Factureer en voldoe tijdig. Bij verlegging van heffing ligt de voldoening bij de bouwheer, ook wanneer de aannemer te laat factureert; regulariseren na de controle is te laat.
Besluit
Het arrest bevestigt dat de omvorming van een kantoorgebouw tot woningen het verlaagd tarief niet uitsluit en dat de toets bij de wezenlijke structuur van het bestaande gebouw ligt. Tegelijk blijft die winst beperkt wanneer de btw laattijdig wordt voldaan: boete en interesten volgen dan alsnog, op een kleinere basis. De beoordeling is feitelijk, zodat alles staat of valt met het bewijs dat vooraf is aangelegd.
Bron: HvB Brussel 18 februari 2026, rolnr. 2020/AF/430, onuitgegeven rechtspraak; gewezen op verwijzing na Cass. 25 juni 2020, F.19.0069.N..
Deze bijdrage is algemene informatie, geen juridisch advies; een concrete situatie vergt een beoordeling van het dossier.