9 oktober 2026

Sepot is sepot: Cassatie sluit de achterdeur van de bijzondere aanslagtermijn

Het Hof van Cassatie bevestigt in zijn arrest van 21 mei 2026 dat de fiscus na een seponering van een strafonderzoek geen beroep kan doen op de bijzondere aanslagtermijn van artikel 358 WIB 92. Ook een snelle taxatie na het sepot verandert daar niets aan. Het arrest versterkt de rechtszekerheid van belastingplichtigen, al kunnen andere aanslagtermijnen, zoals de fraudetermijn, onder bepaalde voorwaarden nog toepassing vinden.
7 oktober 2026

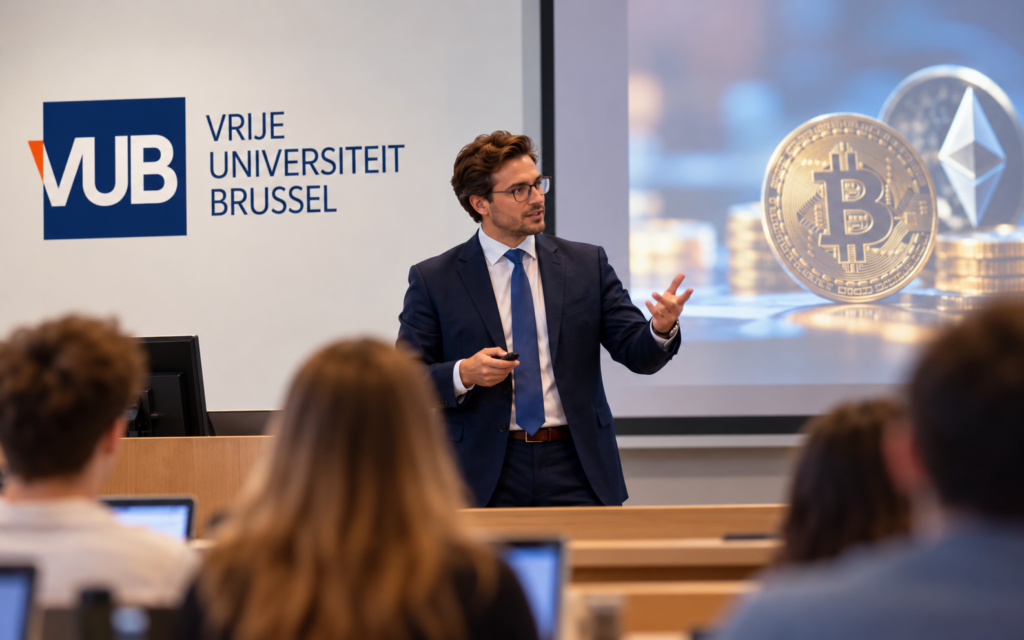
Gastcollege cryptofiscaliteit aan de VUB

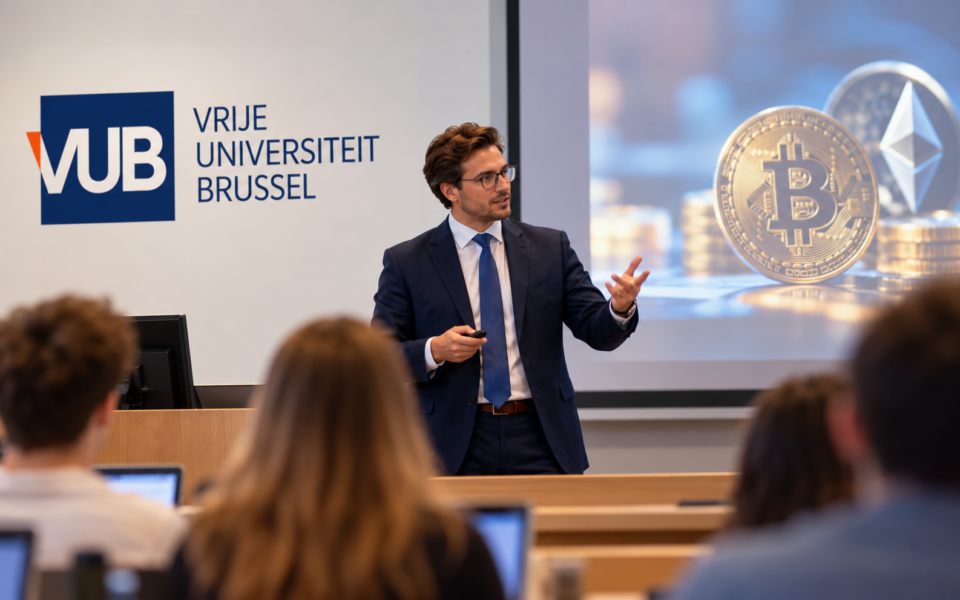
Op vrijdag 9 oktober 2026 geeft Meester Zagheden een gastcollege over cryptofiscaliteit aan de Vrije Universiteit Brussel, op uitnodiging van prof. Michel Maus. Hij behandelt onder meer de nieuwe meerwaardebelasting op financiële activa, het onderscheid tussen normaal beheer en speculatie, staking en airdrops, en de aangifteverplichtingen.
30 september 2026

Auteursrechten van een architect-bedrijfsleider: rechtbank Gent wijst de weg

Een recent vonnis van de rechtbank van eerste aanleg Oost-Vlaanderen, afdeling Gent, biedt belangrijke inzichten over auteursrechtelijke vergoedingen aan een architect-bedrijfsleider. De rechtbank benadrukt onder meer de bewijslast van de fiscus, het persoonlijke auteurschap van de architect, de mogelijkheid van co-auteurschap en het belang van een marktconforme vergoeding en een goed onderbouwde licentieovereenkomst.
18 september 2026

Verbouwing niet aangegeven? De fiscus kijkt steeds vaker mee

Verbouwingen die een invloed kunnen hebben op het kadastraal inkomen moeten in principe binnen 30 dagen na het einde van de structurele werken worden aangegeven bij de FOD Financiën. Wie dat niet of laattijdig doet, riskeert een boete, terwijl de fiscus steeds meer informatie over verbouwingen ontvangt via gemeenten.
11 september 2026

Auteursrechten voor advocaten: rechtbank Luik ontheft de aanslagen

De rechtbank van eerste aanleg Luik bevestigt dat bepaalde geschriften van advocaten auteursrechtelijk beschermd kunnen zijn wanneer zij het resultaat zijn van vrije en creatieve keuzes en de persoonlijkheid van de advocaat weerspiegelen. De rechtbank aanvaardt bovendien dat een auteursrechtenoverdracht betrekking kan hebben op bepaalbare werken en dat de vergoeding forfaitair kan worden vastgesteld. De uitspraak benadrukt wel het belang van een goed onderbouwd dossier waarin de oorspronkelijkheid van de werken concreet wordt aangetoond.
28 augustus 2026

Rechtbank Hasselt fluit fiscus terug bij herberekening van vruchtgebruik na gesplitste aankoop

De rechtbank van eerste aanleg Limburg (Hasselt) vernietigde op 6 augustus 2026 een aanslag wegens een beweerde overwaardering van een vruchtgebruik. De fiscus had de huurwaarde met de DVB-methode lager herrekend, maar toonde niet aan dat de oorspronkelijke waardering niet marktconform was: de latere afbraak van het pand, het gebrek aan huurindexatie in de DVB-methode en de verkeerde verrekening van transactiekosten volstonden niet als bewijs. Bij een tijdige aangifte draagt de fiscus die bewijslast.
14 augustus 2026

Cassatie scherpt loonbegrip aan: RSU’s en andere retentievoordelen in het vizier van de RSZ

Het Hof van Cassatie heeft geoordeeld dat aandelenbonussen zoals Restricted Stock Units (RSU’s) als loon kunnen worden beschouwd wanneer ze worden toegekend om werknemers aan de onderneming te binden, hen te motiveren of hun verdere inzet te stimuleren. Daardoor kunnen op deze voordelen socialezekerheidsbijdragen verschuldigd zijn. Het arrest kan aanzienlijke financiële gevolgen hebben voor ondernemingen die internationale aandelen- en incentiveplannen aanbieden en reikt mogelijk verder dan RSU’s alleen.
7 augustus 2026

Phishing voor het Hof van Cassatie: wanneer is een slachtoffer “grof nalatig”?

Het Hof van Cassatie verduidelijkt in een arrest van 29 juni 2026 wanneer een slachtoffer van phishing als “grof nalatig” kan worden beschouwd. Wie op een frauduleuze link klikt, een code invoert of een verrichting bevestigt, is niet automatisch grof nalatig. De beoordeling moet gebeuren op basis van alle concrete omstandigheden en de bank draagt de bewijslast. Bovendien bevestigt het Hof dat de juridische invulling van “grove nalatigheid” vatbaar is voor cassatiecontrole.
31 juli 2026

Groen licht voor de hervorming van de personenbelasting: wat verandert er vanaf 2026?

De hervorming van de personenbelasting brengt vanaf 2026 een reeks belangrijke fiscale wijzigingen met zich mee voor werknemers, zelfstandigen, bedrijfsleiders en gepensioneerden. De belastingvrije som stijgt, de werkbonus wordt versterkt en er komen nieuwe regels voor onder meer overuren, voorafbetalingen, Vinted-verkopen en bedrijfsleiders. Omdat de meeste maatregelen gefaseerd worden ingevoerd, is het belangrijk om tijdig na te gaan welke impact de hervorming heeft op uw persoonlijke of professionele fiscale situatie.
29 juli 2026

Belgisch wegenvignet vanaf 2027: wat verandert er voor automobilisten?

België wil vanaf 1 mei 2027 een digitaal wegenvignet invoeren voor personenwagens en lichte bestelwagens die gebruikmaken van snel- en gewestwegen. De kostprijs zal afhangen van de milieukenmerken van het voertuig en variëren tussen € 90 en € 125 per jaar. Voor Vlaamse automobilisten wordt een compensatie via de verkeersbelasting aangekondigd, maar de concrete uitwerking moet nog volgen. Tot de definitieve goedkeuring van het samenwerkingsakkoord blijven de verdere uitvoeringsregels af te wachten.
28 juli 2026

Tien verhuurde appartementen zijn nog geen beroepsactiviteit

Het Hof van beroep te Luik oordeelde op 13 januari 2026 dat de verhuur van tien appartementen op zich geen beroepsactiviteit uitmaakt. Ook een omvangrijk vastgoedpatrimonium, zelf uitgevoerde renovaties en meerdere vastgoedtransacties volstaan niet voor een herkwalificatie naar beroepsinkomsten. De fiscus moet concreet bewijzen dat sprake is van een duurzame en gewoonlijke beroepsactiviteit. Dit arrest begrenst een al te ruime toepassing van de herkwalificatie.
14 juli 2026

Tweedeverblijfstaks Knokke-Heist sneuvelt voor het gelijkheidsbeginsel

Het Hof van Beroep te Gent heeft de tweedeverblijfstaks van Knokke-Heist vernietigd omdat de gemeente onvoldoende kon aantonen waarom enkel eigenaars van een tweede verblijf worden belast, terwijl inwoners geen aanvullende gemeentebelasting betalen. Het arrest bevestigt dat gemeentelijke fiscale autonomie haar grenzen vindt in het grondwettelijk gelijkheidsbeginsel en biedt eigenaars van een tweede verblijf nieuwe argumenten om vergelijkbare belastingen aan te vechten.
9 juni 2026

Phishingslachtoffers krijgen steun van de rechter: bank moet eerst terugbetalen, discussie volgt later

De ondernemingsrechtbank Antwerpen bevestigt dat banken een niet-toegestane betalingstransactie in principe onmiddellijk moeten terugbetalen. Een vermoeden van grove nalatigheid volstaat niet om die terugbetaling te weigeren. De discussie over de aansprakelijkheid van de klant moet pas nadien worden gevoerd. Daarmee bevestigt de rechtbank het principe: eerst terugbetalen, daarna argumenteren.
5 juni 2026

Meerwaardebelasting: wat verandert er écht voor ondernemers en investeerders?

De meerwaardebelasting zal vanaf 2026 een belangrijke impact hebben op ondernemers, investeerders en aandeelhouders. Meerwaarden op financiële activa die vandaag vaak onbelast blijven, kunnen in de toekomst aanleiding geven tot belastingheffing. Vooral bij aandelen in niet-beursgenoteerde vennootschappen wordt een tijdige en onderbouwde waardering essentieel. Ondernemers doen er daarom goed aan hun participaties, structuren en aandeelhoudersafspraken nu al te toetsen aan het nieuwe fiscale kader.
22 mei 2026

IT-sector krijgt opnieuw toegang tot fiscaal gunstregime voor auteursrechten

De federale regering wil de IT-sector opnieuw toegang geven tot het fiscaal gunstregime voor auteursrechten. Minister van Financiën Jan Jambon verduidelijkte dat softwareontwikkelaars opnieuw in aanmerking kunnen komen, ook wanneer de software niet voor een breed publiek bestemd is maar bijvoorbeeld wordt ontwikkeld voor intern gebruik, één specifieke klant of een welbepaald project. De wetswijziging zou retroactief ingaan vanaf 1 januari 2026. Toch gaat het niet om een volledige terugkeer naar het regime van vóór 2023: onder meer de forfaitaire kostenaftrek zou worden afgeschaft voor wie geen kunstwerkattest heeft. Voor ondernemingen met softwareontwikkelaars is het daarom aangewezen om bestaande vergoedingsstructuren opnieuw juridisch en fiscaal te laten beoordelen.
20 mei 2026

Auteursrechten in de IT-sector: komt er eindelijk duidelijkheid voor softwareontwikkelaars?

De geplande terugkeer van het fiscale auteursrechtenregime voor softwareontwikkelaars biedt nieuwe perspectieven voor de IT-sector, maar roept tegelijk belangrijke vragen op. Vooral bij interne software en maatwerk voor één klant blijft onzeker of de voorwaarden “mededeling aan het publiek” en “reproductie” ruim genoeg zullen worden geïnterpreteerd. Ondernemingen doen er daarom goed aan om hun loonbeleid, contracten en fiscale onderbouwing zorgvuldig te herbekijken voordat zij het regime opnieuw toepassen.
8 mei 2026

DAC8 is een feit: nieuwe fiscale rapportageverplichtingen voor cryptoaanbieders

DAC8 voert vanaf 2026 een nieuwe fiscale rapportageplicht in voor cryptodienstverleners. Cryptobeurzen, brokers en wallet-aanbieders moeten gegevens over bepaalde gebruikers en crypto- of fiattransacties rapporteren aan de FOD Financiën, die deze informatie automatisch uitwisselt met andere EU-lidstaten. De eerste rapportage moet uiterlijk op 30 juni 2027 gebeuren. Voor aanbieders betekent dit extra compliance; voor gebruikers betekent het meer fiscale transparantie en minder anonimiteit rond cryptotransacties.
4 mei 2026

Help, ik ben opgelicht: wat investeerders moeten weten over cryptofraude

Cryptofraude wordt steeds professioneler, met valse investeringsplatformen, deepfakes, phishing en misleidende online contacten. Slachtoffers merken vaak pas laat dat hun geld verdwenen is. Deze blog bespreekt de belangrijkste fraudescenario’s, juridische mogelijkheden en praktische stappen voor getroffen investeerders.
27 maart 2026

Forfaitaire kostenaftrek op auteursrechten onder druk

Het ontwerp van Programmawet verstrengt de fiscale regeling voor auteursrechten. De forfaitaire kostenaftrek zou voortaan enkel nog gelden voor wie over een kunstwerkattest beschikt. Auteurs en kunstenaars zonder attest, of met enkel een startersattest, riskeren daardoor een hogere belastbare basis vanaf inkomstenjaar 2026.
23 maart 2026

Aanvullende gemeentebelastingen zetten Belgische fiscus onder druk: worden niet-inwoners onterecht zwaarder belast?

Het arrest Chefquet bevestigt dat niet-inwoners in België mogelijk zwaarder belast worden dan inwoners, omdat zij een vaste heffing van 7% betalen terwijl de gemeentebelasting voor inwoners lager kan zijn of zelfs 0%. Dat kan strijdig zijn met het Europese vrije verkeer van werknemers en biedt mogelijk ruimte voor bezwaar of terugvordering.
Wij gebruiken cookies om de website goed te laten functioneren. Als je verder surft, dan ga je akkoord met deze cookies.
Lees meer